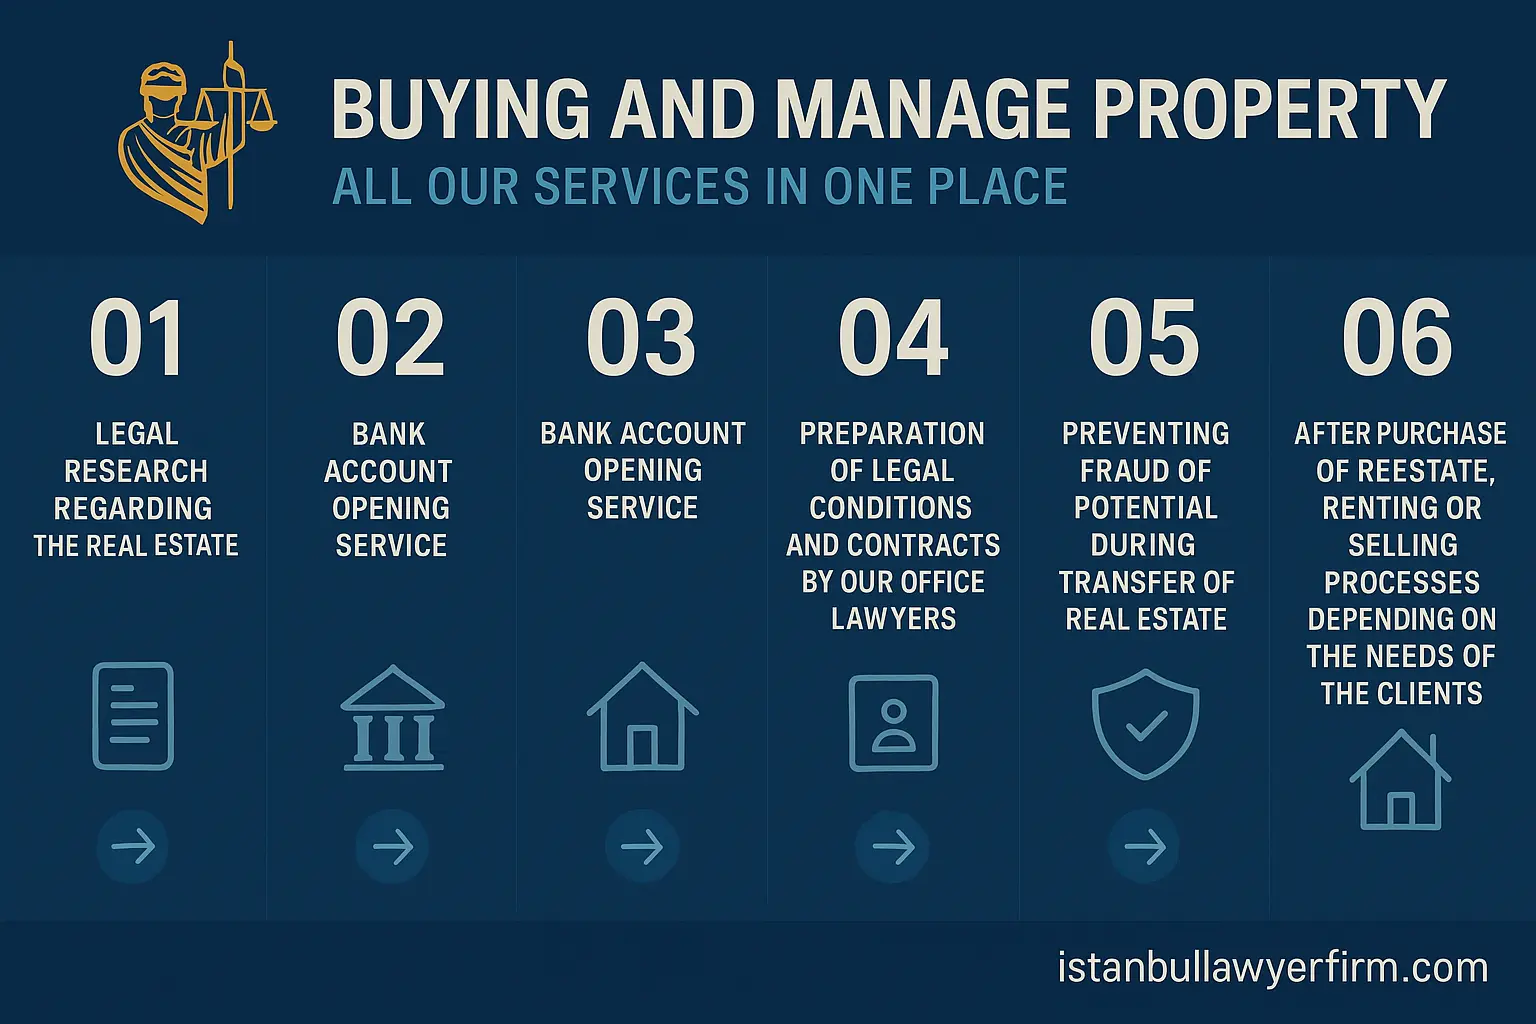
Юридическая проверка объекта, механика оформления в кадастровом управлении и расходы владения разобраны на странице сопровождения сделок. Здесь — о той части, которую покупатели из России недооценивают чаще всего: о деньгах и о доступе. Как именно должна прийти сумма, чтобы сделку вообще зарегистрировали; можно ли взять кредит; на кого оформлять квартиру, если вы женаты или планируете наследование; что проверять в здании после землетрясений и как потом вывести деньги при продаже. ER&GUN&ER Law Firm — istanbul law firm в Маслаке, где сделками с недвижимостью для русскоязычных клиентов занимаются от планирования платежа до выхода из актива.
Деньги до сделки: обязательная конвертация
Правило, о котором узнают в день регистрации: валюта, предназначенная для оплаты недвижимости иностранным покупателем, подлежит продаже Центральному банку через турецкий банк, а выданная банком справка о продаже валюты предъявляется в кадастровом управлении. Без неё переход права не оформляется — это не банковская формальность, а условие регистрации. Логика регулятора понятна из его же объяснений: контроль за налоговой базой, соответствие требованиям по противодействию отмыванию и защита иностранных покупателей от завышенных цен. Практические следствия три. Первое: платить продавцу напрямую с зарубежного счёта, минуя конвертацию, нельзя — сделка встанет. Второе: сумма в справке должна соответствовать заявленной цене и содержанию оценки, иначе кадастр вернёт документы. Третье: ошибочный курс, неверный счёт получателя или неполная сумма превращают платёж в многонедельную банковскую переписку по возврату, а не в быструю поправку. Мы планируем платёжный маршрут до подписания предварительных документов. Практика может отличаться в зависимости от органа и года.
Ипотека для иностранца: что реально дают банки
Кредит нерезиденту в Турции возможен, но он живёт по банковской, а не по маркетинговой логике. Решение принимается по трём осям: документально подтверждённый доход, оценочная стоимость объекта по отчёту банковского эксперта и сам объект. Предельная доля кредита от оценки ограничена регуляторными рамками, и внутри них многое зависит от характеристик здания — в частности, от его энергетического класса: разница между высоким и низким классом переводится в заметно больший первоначальный взнос. Недвижимость без оформленного этажного права собственности или без разрешения на заселение, а также участки, записанные как земля сельскохозяйственного назначения, кредитуются плохо или не кредитуются вовсе. Валютный слой отдельный: ограничение на валютные кредиты, действующее для резидентов, к лицам с зарубежным источником дохода обычно не применяется, но валютный кредит разумен лишь тогда, когда доход заёмщика тоже в валюте — иначе курсовой риск ложится целиком на него. И важная развилка для инвесторов: объект, приобретённый по инвестиционной программе гражданства, находится под трёхлетним ограничением, и установление ипотеки на него по общему правилу недоступно; сама программа разобрана на странице гражданства за инвестиции.
На кого оформлять: один, супруги, компания
Выбор собственника делается до сделки, потому что переоформление потом стоит пошлины и налога. Покупка на одно физическое лицо проста и подходит для большинства случаев. Оформление в долях на супругов выглядит справедливым, но последствия у него не только имущественные: при разводе действует режим имущества супругов, а при смерти одного из них доля входит в наследственную массу и делится по турецким правилам — оба контура описаны на странице наследственного права. Покупка на несовершеннолетнего ребёнка блокирует последующую продажу без судебного разрешения, о чём узнают, когда квартиру нужно продать. Турецкая компания оправдана там, где объектов несколько, есть арендный оборот или планируется перепродажа как бизнес: меняются и налоговая логика, и порядок учёта расходов, но появляются отчётность и издержки содержания структуры. Для целей гражданства и вида на жительство значение имеет, кто именно записан собственником, поэтому статусные планы проговариваются на этой же стадии.
Здание: сейсмика и городская трансформация
После землетрясений последних лет проверка самого строения перестала быть факультативной. Смотрим год постройки относительно ужесточений строительных норм, наличие и содержание технического отчёта о состоянии конструкции, следы усиления и их узаконенность, а также данные о проектной документации. Второй слой — городская трансформация: здание может быть включено в программу обновления или признано рисковым, и это меняет всё — от сроков проживания до самой судьбы права собственности, которое превращается в долю в будущем строительстве. Для покупателя это не обязательно плохо, но должно быть известно до задатка и отражено в цене. Третий слой — незаконные изменения: присоединённые балконы, надстроенные этажи, переустройство без разрешения. Они создают риск административного предписания и сносимой части, а при ипотеке ещё и мешают кредиту. Ни один из этих вопросов не виден на фотографиях объявления и не проверяется агентом продавца.
Ограничения, записанные в самом реестре
Помимо общих правил о площади и районных квотах существуют запреты, привязанные к конкретному объекту: в кадастровом реестре встречается отметка о невозможности передачи иностранным лицам, связанная с расположением, статусом земли или административным решением. Она обнаруживается только при проверке записи, и её наличие означает не сложную сделку, а невозможную. К этому добавляются зоны, закрытые по соображениям безопасности, и ограничения по гражданству покупателя, действующие для граждан отдельных государств — россиян они не касаются. Отдельная категория для инвесторов: объект, уже использованный кем-то для получения гражданства, повторно в этих целях не засчитывается, а продавец-иностранец в такой сделке создаёт дополнительные условия. Все эти обстоятельства выясняются из реестровой записи и истории переходов права до внесения задатка — после него выбор сводится к потере денег или к покупке не того, что планировалось.
Выход: продажа и вывод денег
Выход планируется на входе. Документальный след первоначального поступления средств — банковские подтверждения, справка о продаже валюты, платёжные документы — это то, что через несколько лет позволит спокойно вывести выручку от продажи за рубеж. Покупатели, заплатившие наличными или через третьих лиц, обнаруживают проблему именно на этом этапе: деньги есть, а объяснить банку их происхождение нечем. Второй элемент — налоговая сторона продажи и справки об отсутствии задолженности, без которых регистрация не пройдёт. Третий — валютный маршрут: перевод крупной суммы за границу проходит банковский комплаенс, и для владельцев российских паспортов он строже, поэтому банк и схему перевода мы выбираем заранее, а не в день сделки. Как turkish law firm мы ведём выход так же плотно, как вход: подготовка объекта к продаже, проверка покупателя, сопровождение расчётов и последующего перевода средств.
Как мы работаем
Сопровождение строится от денег и статуса, а не от объявления. Сначала — цель покупки: жильё для себя, арендный доход, инвестиционная программа или релокация семьи; от неё зависят и объект, и структура, и платёжный маршрут. Затем проверка выбранного объекта и продавца, согласование договорных условий, планирование конвертации и платежей, регистрация и постановка объекта на учёт для налогов и коммунальных услуг. Статусные вопросы — вид на жительство для собственника и семьи — идут параллельно и описаны на странице видов на жительство. Как russian speaking lawyer in Turkey мы разбираем с клиентом каждый турецкий документ по-русски до подписания и ведём сделку дистанционно, если он не в Турции. Цену сопровождения и его границы мы закрепляем на бумаге прежде, чем начать; пошлины, отчёт об оценке и переводы клиент оплачивает отдельно и видит по квитанциям.
Вопросы и ответы
- Можно ли заплатить продавцу напрямую с зарубежного счёта? Нет. Валюта для оплаты подлежит продаже Центральному банку через турецкий банк, а выданная справка предъявляется при регистрации; без неё переход права не оформляют.
- Что будет, если сумма или курс окажутся неверными? Сделка встанет: кадастровое управление сверяет справку с заявленной ценой и оценкой. Возврат ошибочно переведённых средств — это недели банковской переписки, а не быстрая поправка.
- Дают ли иностранцу ипотеку в Турции? Да, при подтверждённом доходе и подходящем объекте. Предельная доля кредита от оценки ограничена регуляторно, а характеристики здания, включая энергетический класс, напрямую влияют на размер первоначального взноса.
- Можно ли заложить квартиру, купленную по программе гражданства? По общему правилу нет: в течение трёхлетнего ограничения, отражённого в реестре, установление ипотеки недоступно.
- Оформлять на себя или на супругов в долях? Решение принимается до сделки: доли влияют на раздел при разводе и на наследственную массу при смерти, а переоформление потом стоит пошлины и налога. Покупка на несовершеннолетнего блокирует продажу без судебного разрешения.
- Что проверять в самом здании? Год постройки относительно ужесточения норм, технический отчёт о состоянии конструкции, законность усилений и перепланировок, а также включение здания в программу городского обновления или присвоение ему рискового статуса.
- Как потом вывести деньги от продажи? Через банковский комплаенс, который требует объяснить происхождение средств. Поэтому документальный след первоначального платежа сохраняется с первого дня, а банк и схема перевода выбираются заранее.
Материал подготовлен адвокатом Мирканом Гюнаем Топчу (Av. Mirkan Günay Topcu), управляющим партнёром ER&GUN&ER Law Firm (Стамбул, Маслак). Член Коллегии адвокатов Стамбула, рег. № 67874. Фирма консультирует иностранных граждан и компании по вопросам недвижимости, гражданства, корпоративного и миграционного права Турции.